Points clés à retenir
- Règle du barème historique : On applique le barème de l’année de la première mise en circulation, pas celui de l’année d’import.
- Décote d’ancienneté : Une réduction de 10 % est appliquée sur le malus théorique pour chaque période de 12 mois entamée depuis la première immatriculation.
- Incohérence WLTP/NEDC : Les véhicules immatriculés entre 2017 et 2020 peuvent subir des erreurs de calcul selon la procédure d’essai mondiale harmonisée (WLTP) ou le nouveau cycle européen de conduite (NEDC).
- Exonérations : Les véhicules 100 % électriques et les bénéficiaires de la carte mobilité inclusion (mention invalidité) sont exonérés.
- Expertise : Stop-Malus vous accompagne pour auditer votre dossier et optimiser légalement votre taxe CO2.
L’importation d’un véhicule d’outre-Rhin est une démarche prisée pour la qualité du parc automobile allemand. Pourtant, de nombreux acheteurs se retrouvent face à un malus import Allemagne CO2 incohérent lors de la demande de carte grise sur l’ANTS.
Le décalage fiscal s’explique par une mauvaise interprétation des textes. Il provient aussi d’erreurs de saisie des données techniques WLTP ou NEDC.
Comprendre ces mécanismes est indispensable pour ne pas payer une taxe indue.
Pourquoi le malus lors d’un import d’Allemagne semble-t-il incohérent ?
Le sentiment d’incohérence fiscale naît souvent de la confusion entre le barème actuel et le barème historique applicable aux véhicules d’occasion importés.
Un véhicule importé bénéficie du tarif en vigueur lors de sa première mise en circulation européenne. Ce montant est minoré par une décote liée à son âge.
Si vous constatez un montant qui semble arbitraire, il est probable qu’une erreur de lecture du Certificat de Conformité Européen (certificat de conformité européen) ou une confusion entre les normes d’émissions soit en cause.
De plus, l’administration française applique des règles strictes issues du Code des impositions sur les biens et services.
Pour un véhicule d’occasion, la taxe est calculée selon les émissions de CO2, mais elle doit impérativement tenir compte de l’usure administrative du véhicule. Stop-Malus intervient précisément à ce stade pour vérifier si l’ANTS n’a pas appliqué le barème de l’année en cours par erreur, une situation plus fréquente qu’on ne le pense lors de l’immatriculation de sportives de luxe comme des Porsche ou des BMW M.
Le fonctionnement du malus CO2 pour un véhicule importé
Le malus CO2 pour un véhicule importé repose sur un principe de neutralité fiscale : le véhicule ne doit pas être plus taxé qu’un modèle équivalent déjà immatriculé en France au même moment.
Selon les informations de Service-Public, le montant de la taxe est déterminé en fonction du barème en vigueur à la date de la première immatriculation du véhicule.
Cela signifie que pour une Porsche importée de 2018, c’est la grille de 2018 qui fait foi, et non celle de 2026.
Il existe deux méthodes de calcul selon la réception du véhicule :
- Réception communautaire (UE) : Le calcul se base sur le taux d’émission de CO2 par kilomètre (rubrique V.7 de la carte grise).
- Réception isolée ou non-UE : Le calcul se base sur la puissance fiscale (CV) si les données de CO2 sont absentes ou non reconnues.
L’utilisation de la mauvaise norme (nouveau cycle européen de conduite pour un véhicule récent ou procédure d’essai mondiale harmonisée pour un ancien) est la source principale d’un malus import Allemagne CO2 incohérent. Il est donc crucial de calculer précisément le malus CO2 avant toute validation sur le portail de l’État.
L’impact du malus au poids sur les véhicules d’importation
La taxe sur la masse en ordre de marche (TMOM), instaurée en 2022, s’ajoute au malus CO2 pour les véhicules dépassant certains seuils de poids. Pour 2026, le seuil de déclenchement est abaissé à 1 500 kg, contre 1 600 kg en 2025, d’après les analyses de Caradisiac. Cependant, une règle fondamentale protège les acheteurs de véhicules plus anciens : cette taxe n’est pas rétroactive.
Un véhicule dont la première immatriculation est antérieure au 1er janvier 2022 ne peut pas être soumis au malus au poids, même s’il pèse plus de deux tonnes.
C’est un point de vigilance majeur : si l’administration vous réclame une taxe au poids pour un véhicule de 2019, vous êtes face à une erreur manifeste.
Pour les véhicules plus récents, des abattements existent, notamment pour les familles nombreuses (200 kg par enfant) ou les véhicules hybrides rechargeables (abattement de 200 kg sous condition d’autonomie).
La décote d’ancienneté : un levier majeur pour réduire la taxe
La décote est l’élément correcteur qui permet de transformer un malus « neuf » en malus « occasion ». Pour chaque période de 12 mois entamée depuis la date de première mise en circulation à l’étranger, le montant du malus théorique est réduit de 10 %. Cette règle est confirmée par les experts de Courtage Auto, qui précisent qu’à partir de 10 ans d’âge, un véhicule n’est généralement plus soumis au malus écologique.
| Ancienneté du véhicule | Taux de réduction (décote) | Pourcentage du malus dû |
|---|---|---|
| Moins de 1 an | 10 % | 90 % |
| 2 ans | 20 % | 80 % |
| 5 ans | 50 % | 50 % |
| 8 ans | 80 % | 20 % |
| 10 ans et plus | 100 % | 0 % |
Note : Le calcul se fait par année entamée. Si le véhicule a 2 ans et 1 jour, la décote appliquée est de 30 %. Cette progressivité est souvent mal appliquée par les outils de simulation automatique, générant un resultats de malus import Allemagne CO2 incohérent.
Préparation administrative avant l’achat en Allemagne
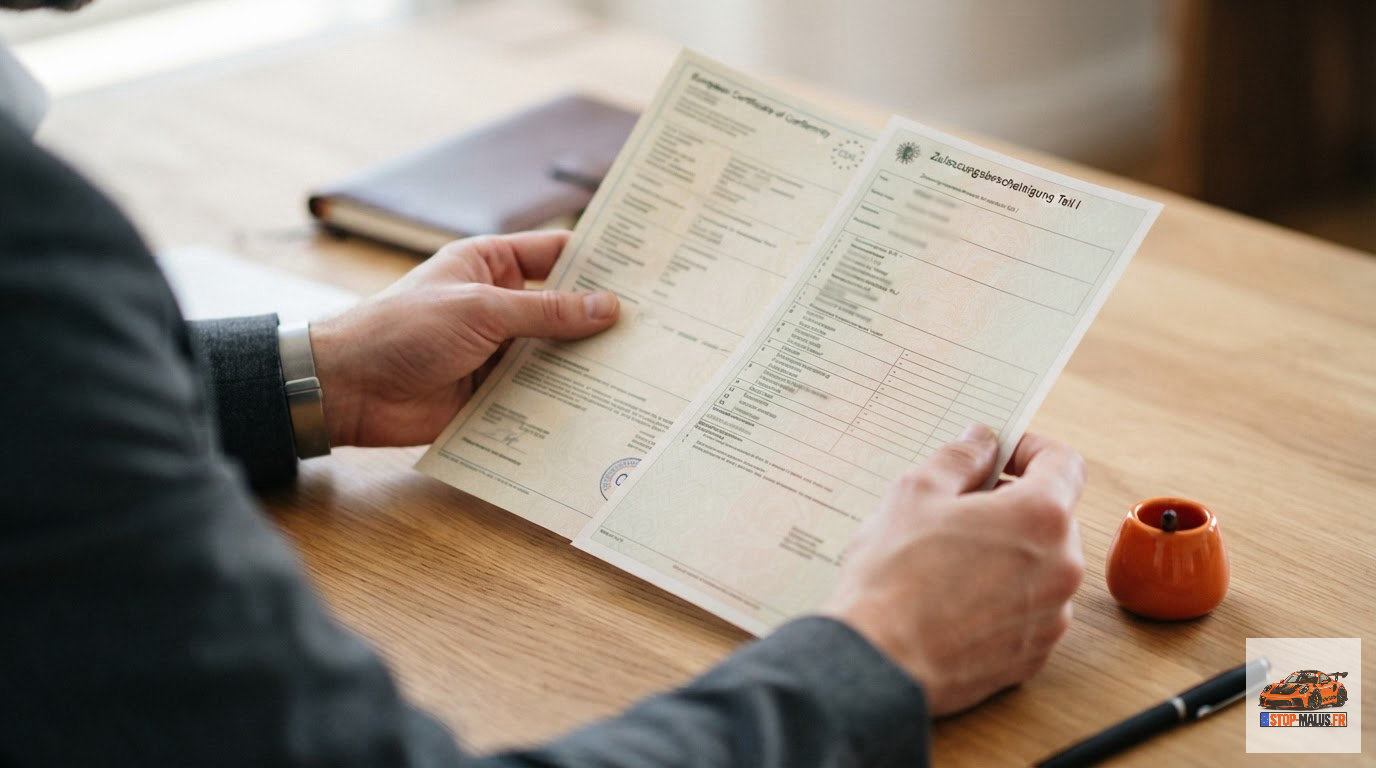
Réduire les risques d’erreur fiscale commence par une collecte rigoureuse des documents techniques en amont de la transaction. Vous devez impérativement exiger du vendeur allemand le Certificat de Conformité Européen (certificat de conformité européen) original et le Zulassungsbescheinigung Teil I et II (carte grise allemande). Ces documents contiennent les données sources : le taux d’émission CO2 (case V.7) et la masse en ordre de marche (case G).
Avant de signer le bon de commande, utilisez les services de Stop-Malus pour effectuer un audit de conformité. Nos experts vérifient si le taux de CO2 indiqué correspond à la norme attendue par l’administration française pour l’année concernée.
Cette étape préventive permet d’anticiper un éventuel malus auto importation UE trop élevé et de négocier le prix de vente en conséquence.
N’oubliez pas que le quitus fiscal, bien que gratuit, est une étape préalable indispensable qui atteste que la TVA a été régularisée.
Exonérations et cas particuliers : ce qui échappe au malus
Certains profils d’acheteurs et types de motorisations bénéficient d’une immunité totale ou partielle face au malus écologique. Selon l’article L421-30 du Code des impositions, les véhicules dont la source d’énergie est exclusivement l’électricité, l’hydrogène ou une combinaison des deux ne sont pas soumis à la taxe CO2. Cela rend l’importation de véhicules électriques d’Allemagne particulièrement attractive.
Les autres cas d’exonération incluent :
- Invalidité : Les titulaires de la CMI mention « invalidité » ou les personnes ayant un enfant à charge titulaire de cette carte.
- Familles nombreuses : Réduction de 20 g/km par enfant à charge (à partir du 3ème enfant) sur le taux de CO2, sous forme de remboursement après paiement.
- Véhicules utilitaires : Les camionnettes (CTTE) ne sont généralement pas soumises au malus, sauf certains pick-up à double cabine (5 places).
Si vous appartenez à l’une de ces catégories et que l’ANTS vous réclame un paiement, votre dossier présente un malus import Allemagne CO2 incohérent qu’il convient de contester avec une checklist pratique.
Comment corriger un malus import Allemagne CO2 incohérent ?
Si vous recevez une demande de paiement dont le montant vous semble erroné, ne validez pas le règlement sans vérification. Suivez ces étapes séquentielles pour rétablir le calcul exact et éviter un surcoût fiscal inutile lors de votre importation.
1. Identifiez la valeur de CO2 exacte sur le certificat de conformité européen
Consultez le point 47 ou 49 de votre certificat de conformité européen pour trouver la valeur de CO2 correspondant à la réception de votre véhicule. Attention, si le document mentionne plusieurs valeurs (nouveau cycle européen de conduite et procédure d’essai mondiale harmonisée), vous devez utiliser celle qui était en vigueur l’année de la première immatriculation : le nouveau cycle européen de conduite pour les véhicules anciens, la procédure d’essai mondiale harmonisée pour les plus récents (généralement après mars 2020).
2. Recherchez le barème fiscal de l’année d’origine
Ne vous fiez pas au simulateur de l’année en cours. Recherchez officiellement la grille de malus de l’année de première mise en circulation du véhicule. Par exemple, si votre voiture vient d’Allemagne et a été immatriculée pour la première fois en 2017, vous devez appliquer le barème de 2017. L’erreur la plus commune de l’administration est l’application par défaut du barème le plus récent.
3. Appliquez la décote de 10 % par année
Soustrayez 10 % du montant trouvé à l’étape précédente pour chaque période de 12 mois entamée depuis la première immatriculation. Si votre véhicule a 4 ans et 2 mois, vous appliquez une décote de 50 % (5 années entamées). Ce calcul doit être fait manuellement pour vérifier la proposition de l’ANTS.
4. Déposez une demande de correction sur l’ANTS
Utilisez la rubrique « Je souhaite faire une autre demande » sur le portail ANTS pour signaler l’erreur. Joignez impérativement une copie du certificat de conformité européen et une note explicative détaillant votre calcul basé sur le barème historique et la décote d’ancienneté. Mentionner l’expertise de Stop-Malus dans votre courrier peut aider à crédibiliser votre démarche technique.
Les pièges communs à éviter lors de l’import
L’un des pièges les plus fréquents concerne les véhicules « jeunes occasions » (moins de 6 mois ou moins de 6 000 km). Dans ce cas, le véhicule est considéré comme neuf fiscalement : la TVA de 20 % est due en France, et le malus s’applique sans décote d’ancienneté, ou avec une décote très faible. Beaucoup d’importateurs ignorent que le franchissement de l’un de ces deux critères suffit à requalifier le véhicule.
Un autre écueil réside dans la confusion entre les carrosseries. Certains breaks ou SUV sont classés en catégorie N1 (utilitaire) en Allemagne mais sont requalifiés en M1 (tourisme) en France s’ils possèdent 5 places assises. Cette requalification déclenche immédiatement le malus CO2. Enfin, méfiez-vous des certificats de conformité non originaux ou des copies partielles : l’administration refuse systématiquement les documents illisibles ou incomplets, ce qui conduit à une taxation forfaitaire sur la puissance fiscale, souvent bien plus onéreuse.
Stratégies d’optimisation fiscale avec Stop-Malus
Pour les propriétaires de voitures sportives ou de luxe, le malus peut atteindre des sommes dissuasives (jusqu’à 80 000 € en 2026). Stop-Malus propose des solutions légales pour atténuer cet impact. Cela passe par une analyse fine de la date d’importation (parfois attendre quelques semaines permet de gagner 10 % de décote supplémentaire) ou par des stratégies d’immatriculation via d’autres pays de l’UE pour les véhicules spécifiques.
Nous accompagnons également les clients dans les procédures de Réception à Titre Isolé (RTI) lorsque le certificat de conformité européen n’est pas disponible ou présente des données erronées. En optimisant la puissance administrative ou en faisant valider des caractéristiques techniques spécifiques, il est possible de corriger un malus déjà payé et d’obtenir un remboursement partiel. L’expertise fiscale automobile est un métier à part entière qui nécessite une veille constante sur les décrets d’application.
Que faire si l’erreur de calcul persiste ?
Si, malgré vos démarches, l’administration maintient un malus import Allemagne CO2 incohérent, vous disposez de voies de recours. La première consiste à solliciter un médiateur de l’ANTS ou à déposer un recours gracieux auprès du préfet. Si le blocage est d’ordre technique (divergence sur le taux de CO2), une attestation du constructeur peut être nécessaire pour trancher le litige.
En dernier recours, le tribunal administratif peut être saisi, mais cette procédure est longue. C’est pourquoi nous recommandons de ne jamais payer une taxe que vous jugez erronée sans avoir obtenu une réponse écrite justifiant le mode de calcul employé par l’instructeur. Un dossier bien préparé, incluant une simulation certifiée par Stop-Malus, est généralement suffisant pour débloquer la situation au stade du recours gracieux.
Conclusion : Adopter une démarche proactive
La gestion d’un malus import Allemagne CO2 incohérent demande de la rigueur et une connaissance pointue des barèmes historiques. En vérifiant systématiquement la valeur de CO2 sur le certificat de conformité et en appliquant la règle des 10 % de décote annuelle, vous reprenez le contrôle sur votre budget d’importation. L’improvisation n’a pas sa place dans la fiscalité automobile moderne.
Critère de réussite : Vous avez réussi votre démarche si le montant final de votre taxe fiscale (Y.3 sur la carte grise) correspond exactement au malus de l’année de première immatriculation moins la décote de 10 % par année entamée, sans frais supplémentaires injustifiés.
Foire aux questions (FAQ)
Pourquoi l’ANTS me demande-t-elle un malus plus élevé que ma simulation ?
L’ANTS utilise parfois par erreur le barème de l’année en cours au lieu du barème historique. Une autre raison fréquente est l’absence de prise en compte de la décote d’ancienneté ou une erreur de lecture de la norme CO2 (procédure d’essai mondiale harmonisée au lieu de nouveau cycle européen de conduite) sur votre certificat de conformité.
Le malus au poids s’applique-t-il aux voitures d’occasion d’Allemagne ?
Seulement si le véhicule a été immatriculé pour la première fois en Europe après le 1er janvier 2022. Pour les véhicules plus anciens, la taxe sur la masse en ordre de marche (TMOM) ne s’applique pas, car elle n’existait pas au moment de leur première mise en circulation.
Puis-je obtenir un remboursement si j’ai payé trop de malus ?
Oui, il est possible de déposer une demande de remboursement auprès de l’administration fiscale dans les deux ans suivant le paiement. Vous devrez prouver l’erreur de calcul en fournissant les justificatifs techniques (certificat de conformité européen) et juridiques (barème applicable à l’époque).
Une voiture de plus de 10 ans est-elle totalement exonérée ?
En théorie, oui. Avec une décote de 10 % par année entamée, un véhicule atteignant sa 10ème année (9 ans et 1 jour) bénéficie d’une réduction de 100 % sur son malus d’origine. Seuls les frais de gestion et d’acheminement de la carte grise restent alors à votre charge.
Quel est le rôle de Stop-Malus dans l’importation ?
Stop-Malus agit comme un expert en optimisation fiscale. Nous auditons vos documents allemands avant l’achat, calculons le montant exact des taxes dues et vous fournissons les arguments techniques pour contester toute incohérence auprès de l’administration française.